Guía del Comprador
Elegir un inspector de edificios, Quebec
Nada impide que alguien se anuncie mañana mismo como inspector de edificios en Quebec. La profesión empezó a …
Guía del Comprador
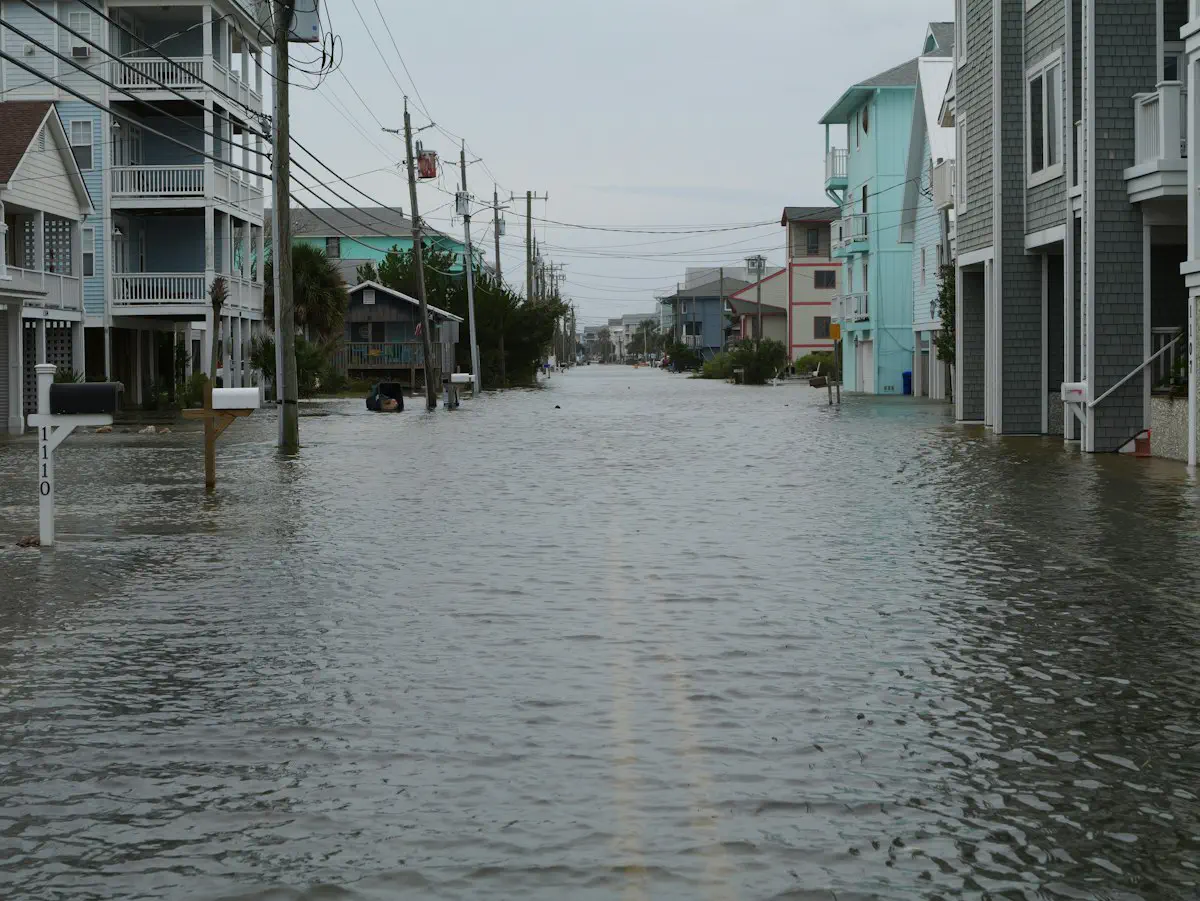
Quebec reemplazó la división en zonas de 0 a 20 años y de 20 a 100 años por un marco construido sobre niveles de exposición a la inundación. El nuevo régimen está en vigor, pero la nueva cartografía sale por partes. Coexisten entonces dos generaciones de mapas, y una dirección puede quedar clasificada de otro modo dentro de seis meses. Esto es lo que el mapa decide, lo que no decide y las verificaciones que hay que hacer antes de presentar una promesa de compra.
El cadre réglementaire modernisé pour la gestion des milieux hydriques (el marco reglamentario modernizado para la gestión de los medios hídricos) reemplaza al régimen transitorio de gestión de las zonas inundables, las riberas y el litoral desde el 1 de marzo de 2026. Se apoya en tres reglamentos, uno de los cuales lleva un título que lo dice todo sobre el periodo que atravesamos: Règlement concernant les règles transitoires applicables en cas de changement à la délimitation des zones inondables et des zones de mobilité. El gobierno redactó un reglamento entero para encuadrar lo que ocurre con los proyectos en curso cuando el mapa cambia bajo sus pies.
La transición no ha terminado. El ministerio habla de la mayor revisión de las cartografías de zonas inundables de la historia de Quebec. Los trabajos alcanzan a varios cientos de municipios del Quebec meridional, dirigidos por el ministère de l’Environnement (el ministerio de Medio Ambiente de Quebec) en el marco del proyecto INFO-Crue y por ocho comunidades municipales consideradas particularmente vulnerables. La página gubernamental de los trabajos en curso, actualizada el 31 de julio de 2026, no anuncia ninguna fecha firme: la planificación podría cambiar, y los nuevos mapas se integran al mapa interactivo a medida que entran en vigor. El marco se aplica, pues, a las dos generaciones de mapas. Verifique cuál de las dos rige para la dirección que está mirando.
La antigua cartografía solo conocía dos categorías. La nueva añade otras y cambia el criterio.
| Generación antigua | Generación nueva | |
|---|---|---|
| División | Gran caudal (0 a 20 años), caudal débil (20 a 100 años) | Baja, moderada, alta, muy alta |
| Criterio | Solo la recurrencia | La frecuencia cruzada con la profundidad del agua |
| Añadidos | Ninguno | Zonas de atasco de hielo, zonas protegidas de riesgo residual, zonas de movilidad |
La frecuencia se expresa en probabilidad sobre 25 años: inundación frecuente por encima del 70 por ciento, medianamente frecuente del 20 al 70 por ciento, poco frecuente del 7 al 20 por ciento. La profundidad se lee en tres niveles: de 0 a 30 cm, de más de 30 a 60 cm, y más de 60 cm por encima del suelo. Un sector inundado con frecuencia bajo más de 60 cm de agua cae en intensidad muy alta, igual que las zonas de atasco de hielo, clasificadas de oficio. Las zonas protegidas de riesgo residual designan los terrenos situados detrás de una obra de protección: protegidos, no fuera de riesgo.
Lo que el mapa no hace. No traza el límite preciso sobre su lote, y los datos de la generación antigua se entregan a título indicativo, sin valor legal. El mapa interactivo del gobierno, en zonesinondables.mrnf.gouv.qc.ca, sirve para ubicar un sector: la delimitación que se aplica a un terreno se confirma ante el municipio o la MRC, y en ningún otro lugar. Tampoco dice nada del estado del drenaje, de los cimientos o de la válvula antirretorno: de eso se ocupa la inspección previa a la compra.
Una zona expuesta no es una zona congelada. El gobierno es explícito: la reparación y el mantenimiento de un edificio están permitidos en el conjunto de los medios hídricos. Rehacer un techo, cambiar las ventanas, renovar el interior: nada de eso depende del nivel de exposición.
Más allá, las exigencias suben. Para trabajos mayores, el reemplazo de unos cimientos por ejemplo, el edificio debe adaptarse para hacer frente al riesgo de inundación, y se requiere el dictamen de un profesional competente para confirmar que el resultado es seguro. La reconstrucción de un edificio residencial solo se permite bajo ciertas condiciones, que varían según el medio. Una casa destruida no se reconstruye, entonces, automáticamente igual a como era.
El permiso, por su parte, sigue siendo municipal. El municipio lo emite, verifica que se respeten las medidas prescritas y puede imponer reglas más severas que el mínimo provincial. Una respuesta verbal en el mostrador no vale nada en un expediente de financiamiento: pida el escrito.
Aquí es donde se descarrilan muchos expedientes. El Bureau d’assurance du Canada (la oficina de seguros de Canadá) define la inundación, en materia de seguros, como el desbordamiento de una masa de agua natural que alcanza su propiedad. Esa protección no está en el contrato de base. Existe en forma de anexo, ofrecido solo por ciertas aseguradoras, bajo ciertas condiciones, después de evaluar el riesgo propio de su situación.
Tres aguas, tres tratamientos. El retorno de alcantarillado, la infiltración por el suelo y el desbordamiento de un curso de agua son riesgos distintos, cubiertos por protecciones distintas. Un propietario que se cree protegido porque tiene un anexo de daños por agua puede descubrir lo contrario la mañana de la crecida. Haga nombrar los tres a su corredor de seguros y hágalos confirmar por escrito antes de que termine su plazo de inspección.
Cuando el anexo no se ofrece, el inmueble sigue siendo por lo general asegurable para los riesgos habituales, el incendio en primer lugar: lo que desaparece es la cobertura de inundación. Queda entonces el programa de ayuda financiera del ministère de la Sécurité publique (el ministerio de Seguridad Pública de Quebec), que paga montos fijados por categoría de gasto y según la altura de agua alcanzada, habitación por habitación. No es ni una indemnización de seguro ni el valor a nuevo.
Seamos precisos sobre lo que puedo demostrar. Ninguna ley quebequense obliga a una institución financiera a rechazar un préstamo en una zona expuesta, y ninguna fuente gubernamental pública permite decir qué prestamista rechaza qué sector: cada institución fija su política de suscripción y la cambia sin aviso.
Lo que sí es verificable es el mecanismo. El acreedor hipotecario decide qué protecciones de seguro juzga suficientes para su garantía. Si el anexo de inundación se rechaza en esa dirección, la cuestión sube de inmediato al expediente del préstamo. De ahí el único método seguro: obtener la respuesta escrita de la aseguradora antes de levantar su condición de financiamiento, nunca después. Pruebe el escenario completo con nuestra calculadora hipotecaria y guarde un margen para una prima más alta.
El formulario obligatorio Déclarations du vendeur sur l’immeuble (las declaraciones del vendedor sobre el inmueble) se usa cuando se firma con un particular un contrato de corretaje sobre un inmueble principalmente residencial de menos de 5 viviendas, fuera de la copropiedad dividida. Ocho líneas hablan allí directamente de agua.
| Línea | Lo que el vendedor declara |
|---|---|
| D2.9 | Que el inmueble está en zona inundable, a título de limitación de derecho público |
| D2.12 | Un aviso de no conformidad recibido de una aseguradora, del municipio o del gobierno |
| D2.13 | Que una aseguradora ya rechazó asegurar el inmueble, en todo o en parte |
| D2.14 | Que una aseguradora ya rechazó indemnizar daños |
| D3.6 | Que el agua se acumula periódicamente en el terreno |
| D4.1 y D4.2 | Las infiltraciones de agua y las fugas que causaron daños |
| D9.12 y D9.13 | Los problemas de evacuación de aguas residuales y la presencia de una válvula antirretorno |
| D14.1 | Los daños sufridos a raíz de una inundación, una tormenta de hielo, el viento o un incendio |
Lea D2.13 dos veces: un rechazo pasado de asegurar es la señal más directa de que una aseguradora ya juzgó esta dirección. El formulario también prevé que una respuesta positiva a las preguntas sobre las limitaciones puede hacer necesario un nuevo certificat de localisation (certificado de ubicación).
Las declaraciones se hacen según el conocimiento del vendedor: quien ignora sinceramente una inundación ocurrida antes de él no miente. Éducaloi recuerda que un vicio solo es oculto si no era aparente, si era desconocido para el comprador y si existía en el momento de la compra, y que los defectos que un comprador prudente y diligente habría podido detectar no están garantizados. Y si la venta se hace sin garantía legal, por cuenta y riesgo del comprador, su recurso por vicio oculto desaparece, salvo que demuestre que el vendedor ocultó la verdad a sabiendas. Esa mención debe aparecer en la promesa de compra y en la escritura de venta.
Siete gestos, en este orden, antes de la oferta.
En Laval y en la Rive-Nord, donde los ríos des Mille-Îles y des Prairies dibujan sectores enteros, estos siete gestos pesan a menudo más que la negociación del precio.
¿Puedo renovar igualmente una casa en zona inundable? Sí. La reparación y el mantenimiento de un edificio están permitidos en el conjunto de los medios hídricos. Son los trabajos mayores, como el reemplazo de unos cimientos, los que exigen una adaptación al riesgo y el dictamen de un profesional competente. El permiso se pide al municipio, que puede ser más severo que la provincia.
Si la casa queda destruida, ¿puedo reconstruirla? No automáticamente. La reconstrucción de un edificio residencial solo se permite bajo ciertas condiciones, que varían según el medio. Haga la pregunta a urbanismo antes de comprar, no después.
¿Mi seguro de vivienda cubre la inundación? No en el contrato de base. El desbordamiento de un curso de agua se cubre con un anexo, ofrecido solo por ciertas aseguradoras y tras evaluar el riesgo en su dirección. El retorno de alcantarillado y la infiltración por el suelo son protecciones distintas.
¿El vendedor debe decirme que la casa ya se inundó? El formulario Déclarations du vendeur se lo pide expresamente, según su conocimiento: daños sufridos a raíz de una inundación (D14.1), infiltraciones de agua (D4.1), rechazo de asegurar por parte de una aseguradora (D2.13). Exija el formulario lleno y fechado, y guárdelo.
¿El mapa va a cambiar todavía? Probablemente. Los trabajos alcanzan a varios cientos de municipios y no se anuncia ninguna fecha firme. De hecho, un reglamento quebequense está dedicado a las reglas transitorias aplicables cuando la delimitación cambia.
Para completar, lea las verificaciones propias de Laval, sector por sector y las siete señales que justifican retirarse.
¿Le gusta una dirección pero el mapa le inquieta? Escríbame con el número de lote: yo hago las llamadas al municipio y a la aseguradora antes de que usted escriba una oferta.

Corredor Inmobiliario Residencial · RE/MAX DU CARTIER INC.
Contactar a GeorgesNada impide que alguien se anuncie mañana mismo como inspector de edificios en Quebec. La profesión empezó a …
En enero de 2026, en la región metropolitana de Montréal, la APCIQ contó 2 364 ventas residenciales, el mes más …
Un letrero VENDIDO nunca dice a cuánto. En Quebec, el precio de venta no se exhibe: se publica más tarde, en otro …