Investissement
Portefeuille immobilier : Grand Montréal
Le premier immeuble, vous l’achetez avec votre salaire. Le deuxième, vous l’achetez avec les règles. Ce …
Investissement
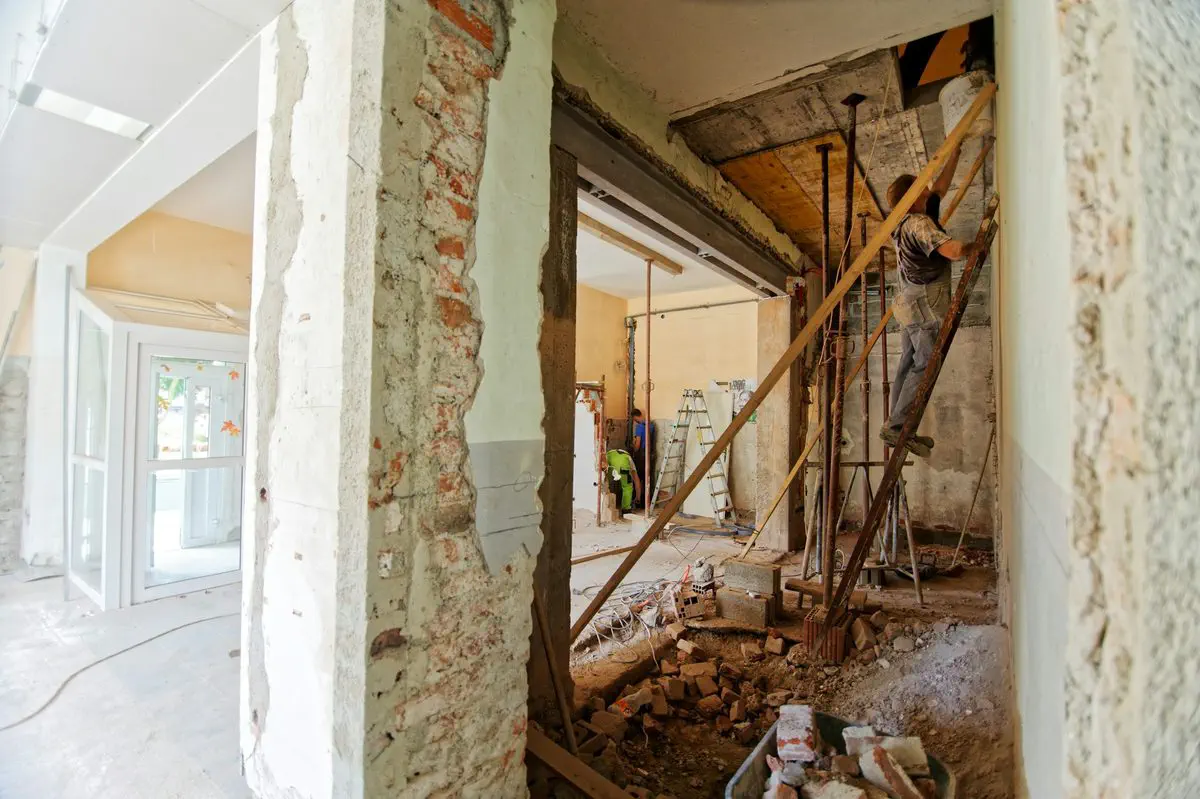
À la télévision, un retournement tient en trois gestes : acheter bas, rénover vite, revendre haut. Personne ne montre la ligne d’impôt, personne ne montre la TPS, personne ne montre le permis. Voici le calcul complet, avec les règles fiscales et les taux vérifiés à la source pour 2026.
Je suis courtier, pas fiscaliste. Ceci est de l’information générale : faites valider votre projet par un comptable avant de signer.
Depuis les dispositions effectuées après 2022, le fédéral applique une règle sur la revente précipitée. Le profit tiré d’un logement situé au Canada, ou d’un droit d’acquérir un logement, que vous avez détenu moins de 365 jours consécutifs est réputé un revenu d’entreprise. Pas un gain en capital.
Trois conséquences, toutes défavorables :
La règle prévoit des exceptions, et ce sont des événements de vie, pas des stratégies : décès, ajout d’une personne au ménage comme une naissance, une adoption ou un parent âgé, rupture d’union avec au moins 90 jours de séparation, menace à la sécurité personnelle, maladie grave ou handicap, réinstallation admissible pour le travail, perte d’emploi involontaire, insolvabilité, destruction ou expropriation du bien. Un chantier qui a mal tourné n’est pas une exception.
Revenu Québec s’est harmonisé : la même règle s’applique au provincial depuis le 1er janvier 2023, avec la même liste d’exceptions.
C’est l’erreur la plus coûteuse que je vois. Passé le cap, la règle automatique cesse de s’appliquer, mais l’Agence du revenu du Canada regarde alors votre intention au moment de l’achat. Sa position est claire : si vous achetez dans l’intention principale de revendre, le profit est un revenu d’entreprise, et l’exemption pour résidence principale ne joue pas, parce que l’intention a toujours été d’acheter, d’améliorer et de revendre. Les 365 jours sont un plancher, pas un laissez-passer.
La revente d’une maison déjà habitée est normalement une fourniture exonérée : aucune taxe. Mais un immeuble d’habitation ayant fait l’objet de rénovations majeures reçoit le même traitement qu’une construction neuve. La vente devient taxable, TPS de 5 % et TVQ de 9,975 % sur le prix de vente.
Le critère est le test de 90 % : de façon générale, 90 % ou plus de l’intérieur du bâtiment existant doit avoir été enlevé ou remplacé. Vous n’avez pas à remplacer les fondations, les murs porteurs intérieurs et extérieurs, le toit, les planchers et les escaliers pour atteindre ce seuil. Seules les aires habitables comptent, sous-sol fini et grenier fini compris, jamais le garage ni le vide sanitaire.
Sur une revente à 720 000 $, franchir ce seuil ajoute près de 108 000 $ de taxes à la transaction. Vous récupérez en crédits et en remboursements les taxes payées sur les matériaux et la main-d’oeuvre, mais l’écart reste massif, et vous devez vous inscrire aux fichiers de la TPS et de la TVQ. Un acheteur qui compare votre maison « plus taxes » à une revente exonérée voisine choisira l’autre. Beaucoup de projets se cassent exactement là. Un premier acheteur admissible peut toutefois récupérer la TPS, pas la TVQ : jusqu’à 50 000 $, en totalité jusqu’à un prix de 1 000 000 $, puis de façon dégressive jusqu’à 1 500 000 $.
Les tranches provinciales 2026, indexées chaque année à l’indice des prix à la consommation du Québec : 0,5 % jusqu’à 62 900 $, 1 % de 62 900 $ à 315 000 $, 1,5 % sur l’excédent. Une municipalité peut fixer un taux plus élevé au-delà de 500 000 $, plafonné à 3 %, sauf Montréal qui dispose de pouvoirs élargis.
Ce que ça donne concrètement sur une propriété de 720 000 $ :
| Ville | Facture 2026 |
|---|---|
| Montréal : 1,5 % jusqu’à 552 300 $, puis 2 % | 9 749 $ |
| Laval : 1,5 % jusqu’à 500 000 $, puis 3 % | 12 210,50 $ |
Au-delà de 552 300 $, Montréal monte par paliers jusqu’à 4 %. Estimez votre cas avec le calculateur de taxe de bienvenue, et lisez le guide complet de la taxe de bienvenue.
Au Québec, toute personne qui exécute ou fait exécuter des travaux de construction pour autrui doit détenir une licence d’entrepreneur de la Régie du bâtiment. L’exemption du constructeur propriétaire est étroite : rénovation, réparation ou entretien de son propre bâtiment, pour moins de 20 000 $, et elle ne couvre pas les travaux de modification comme déplacer un mur, ni l’électricité, le gaz ou les équipements pétroliers.
Travailler sans licence est une infraction passible d’une amende. Et l’ouvrier sans licence ne vous donne aucun cautionnement : c’est justement ce cautionnement qui indemnise le client lésé. Vérifiez chaque entrepreneur dans le registre de la RBQ, gardez les contrats écrits et les factures. Sans factures, aucune dépense à déduire du revenu d’entreprise que l’impôt vous réclamera.
Chiffres illustratifs, à remplacer par les vôtres. Les taux, eux, sont ceux de 2026. Maison à Montréal, achat à 480 000 $, revente à 720 000 $ après huit mois.
| Poste | Montant |
|---|---|
| Prix d’achat | 480 000 $ |
| Droits de mutation, taux de Montréal | 5 310,50 $ |
| Notaire à l’achat | 1 800 $ |
| Inspection préachat | 800 $ |
| Travaux, 120 000 $ plus 20 % de contingence | 144 000 $ |
| Permis de transformation, Montréal | 1 176 $ |
| Détention 8 mois : intérêts, taxes, assurance, électricité | 19 200 $ |
| Rétribution du courtier à 5 %, taxes comprises | 41 391 $ |
| Notaire et certificat de localisation à la vente | 1 500 $ |
| Total | 695 177,50 $ |
Profit avant impôt : 24 822,50 $. Imposé comme un revenu d’entreprise, à un taux marginal combiné de 40 %, il reste environ 14 900 $. Pour huit mois de chantier, et en supposant déjà une plus-value de 240 000 $ qui n’a rien d’acquis.
Trois précisions. Le permis suit la formule de la Ville de Montréal, coût des travaux divisé par 1 000, multiplié par 9,80 $, minimum de 167,40 $ pour un immeuble strictement résidentiel. La rétribution du courtier n’est fixée par aucune loi : ni la Loi sur le courtage immobilier ni l’OACIQ n’imposent de tarif, elle se négocie. Les honoraires de notaire non plus ne sont pas tarifés, la Chambre des notaires n’a pas de grille : ils dépendent du temps, de la complexité et de l’expertise, et le notaire doit vous informer d’avance du montant approximatif. Demandez une estimation écrite, comptez généralement de 1 500 $ à 3 500 $. Le détail des frais est dans le calculateur de frais de clôture et dans le vrai coût de vendre une maison.
Le dépassement de budget. Un mur ouvert révèle de l’aluminium, de la vermiculite, un drain effondré. Une contingence de 20 % n’est pas du pessimisme, c’est le minimum.
Le délai de revente. En août 2026, dans la région métropolitaine de Montréal, l’APCIQ mesurait un délai de vente moyen de 42 jours pour l’unifamiliale, 52 jours pour les plex et 62 jours pour la copropriété, en hausse de 12 jours sur un an pour cette dernière. Ajoutez le délai jusqu’à l’acte notarié : chaque mois supplémentaire mange la marge, et rapproche dangereusement la barre des 365 jours.
Le marché qui ralentit. Votre marge dépend d’un prix de revente que vous ne contrôlez pas. Et rappelez-vous que toutes les rénovations ne créent pas de valeur : une cuisine haut de gamme dans un secteur d’entrée de gamme ne se récupère pas.
Le retournement est une entreprise, pas un placement. Le fisc le dit avant vous. Pour la plupart des acheteurs, un immeuble à revenus conservé longtemps demande beaucoup moins d’effort et beaucoup moins de paperasse.
Vous évaluez un retournement ? Écrivez-moi et on fait le calcul complet ensemble, avant que vous déposiez une promesse d’achat.

Courtier Immobilier Résidentiel · RE/MAX DU CARTIER INC.
Contacter GeorgesLe premier immeuble, vous l’achetez avec votre salaire. Le deuxième, vous l’achetez avec les règles. Ce …
Un triplex ne s’achète pas comme une maison. Le prix affiché ne dit rien du revenu réel, les loyers en place …
Poser la question comme un arbitrage entre le prix et la superficie fait manquer l’essentiel. Une copropriété …