Financement
Impôt et propriétaire au Québec : ce qui se déduit
Vendre sa maison sans impôt, déduire ses intérêts hypothécaires, passer une rénovation dans ses dépenses : trois …
Financement
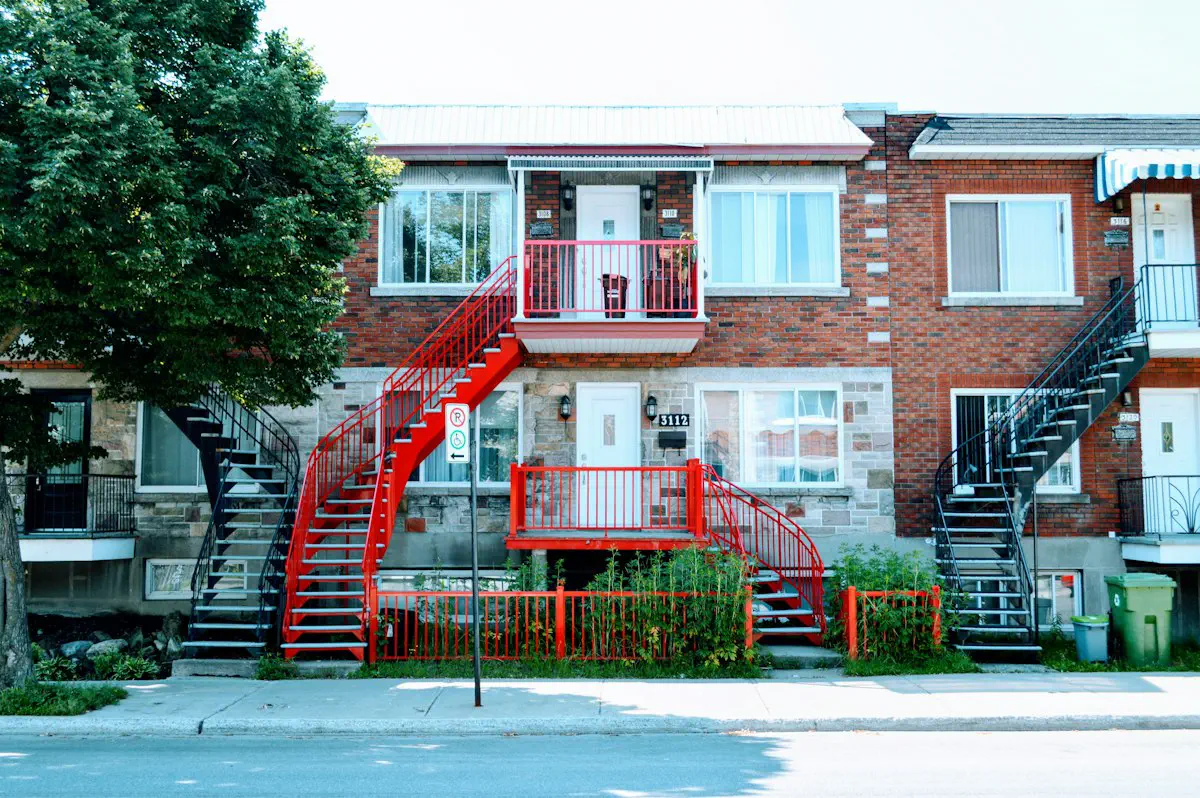
Vous visitez un 4 et demi dans le Plateau, affiché 80 000 $ de moins qu’un condo comparable à deux rues de là. La fiche indique « indivis ». Ce n’est pas un rabais, c’est un autre produit juridique, avec un autre mode de financement et un autre bassin d’acheteurs à la revente. Voici ce qui change, et ce qu’il faut avoir lu avant de déposer une promesse d’achat.
L’indivision n’est pas née d’une mode. Elle est la conséquence d’une interdiction.
L’article 51 de la Loi sur le Tribunal administratif du logement pose la règle en trois temps. Premier alinéa : un immeuble comportant, ou ayant comporté au cours des 10 années précédant la demande, au moins un logement ne peut être converti en copropriété divise sans l’autorisation du Tribunal. Troisième alinéa : la conversion « est interdite dans l’agglomération de Montréal prévue à l’article 4 de la Loi sur l’exercice de certaines compétences municipales dans certaines agglomérations, sauf dérogation accordée en application de l’article 54.12 par résolution du conseil de la municipalité ».
La Ville de Montréal ajoute un avertissement que beaucoup de vendeurs oublient : « Une dérogation accordée par l’arrondissement ne constitue pas une autorisation de convertir. Seul le Tribunal administratif du logement peut autoriser une conversion. » Et la dérogation elle-même n’existe pas partout. Le Plateau-Mont-Royal et Côte-des-Neiges Notre-Dame-de-Grâce n’en accordent aucune. Lachine ne considère que les immeubles résidentiels de 2 ou 3 logements. Ahuntsic-Cartierville exige notamment que la moitié au moins des logements soient occupés par leurs propriétaires.
Résultat : dans les quartiers centraux, un propriétaire de triplex qui veut vendre ses logements séparément n’a pas le droit de créer trois fractions cadastrales. Il vend donc des parts d’un immeuble resté d’un seul tenant. Vous n’achetez pas le deuxième étage. Vous achetez un pourcentage de tout l’immeuble, avec le droit d’occuper le deuxième étage.
Un détail du même alinéa mérite d’être lu deux fois : l’interdiction « ne s’applique pas à l’immeuble dont tous les logements sont occupés par des propriétaires indivis ». C’est la porte de sortie de certains immeubles indivis, et c’est pourquoi l’occupation réelle des logements par les indivisaires est une donnée à vérifier, pas une anecdote.
L’OACIQ la formule sans détour : dans une copropriété indivise, « aucun de ces propriétaires n’est propriétaire d’une partie privative de l’immeuble, mais tous détiennent un pourcentage de l’immeuble dans son entièreté et jouissent de droits d’usage exclusif ».
Le Code civil complète. L’article 1015 présume les parts égales et donne à chaque indivisaire, relativement à sa part, les droits d’un propriétaire exclusif : il peut l’aliéner, l’hypothéquer, et ses créanciers peuvent la saisir. L’article 1016 encadre l’usage : chacun peut se servir du bien indivis à la condition de ne porter atteinte ni à sa destination ni aux droits des autres. Éducaloi rappelle la conséquence du silence : « la loi présume que vous êtes propriétaires en parts égales, même si vos mises de fonds et vos contributions aux paiements hypothécaires sont inégaux ».
| Copropriété divise | Copropriété indivise | |
|---|---|---|
| Objet acheté | Une fraction cadastrale | Un pourcentage de l’immeuble |
| Document maître | Déclaration de copropriété | Convention d’indivision |
| Personne morale | Syndicat (art. 1039) | Aucune |
| Évaluation foncière | Entité distincte (art. 1050) | Aucune règle équivalente |
| Durée du cadre | Indéfinie | 30 ans maximum, renouvelable (art. 1013) |
La ligne sur l’évaluation foncière n’est pas cosmétique. L’article 1050 ne crée d’entité distincte aux fins d’évaluation et d’imposition foncière que pour la fraction d’une copropriété divise. Rien d’équivalent n’existe pour une part indivise : les taxes municipales et scolaires, dit l’OACIQ, « sont partagées par l’ensemble des copropriétaires, selon la quote-part respective qu’ils détiennent ». Ce que vous achetez vraiment dans le cas divise est détaillé dans ce guide sur la copropriété et la maison.
C’est ici que les acheteurs sont surpris, et c’est ici qu’il faut être précis.
Ce que la loi permet. L’article 1015 autorise l’hypothèque sur une part indivise. Le montage n’est donc pas illégal ni exotique.
Ce qui refroidit les prêteurs. Deux articles expliquent leur prudence. L’article 1035 prévoit que les créanciers, « même hypothécaires », d’un indivisaire ne peuvent demander le partage, sauf par action oblique dans le cas où l’indivisaire pourrait lui-même le demander. L’article 1021 ajoute que le partage survenu avant le terme prévu à la convention n’est pas opposable au créancier qui détient une hypothèque sur une part indivise, à moins qu’il n’y ait consenti. Une garantie dont on ne peut pas provoquer la réalisation seul est une garantie moins liquide. Le prix de cette illiquidité se paie en mise de fonds.
Ce que je ne peux pas vous affirmer. La SCHL publie ses critères d’admissibilité pour un prêt de propriétaire occupant : mise de fonds minimale de 5 % sur les premiers 500 000 $ et de 10 % sur le reste, valeur inférieure à 1 500 000 $, amortissement brut de la dette plafonné à 39 % et amortissement total à 44 %, habitation destinée à être occupée par l’emprunteur. Aucun document public de la SCHL que j’ai pu consulter n’annonce un produit d’assurance prêt hypothécaire portant sur une part indivise. Je ne peux donc pas vous citer une règle écrite qui fixerait votre mise de fonds à 20 %, et je ne le ferai pas. Ce que je peux vous dire : faites valider le montant exact, et la liste des prêteurs qui acceptent l’indivision, par un courtier hypothécaire avant de faire une offre, pas après. La capacité d’emprunt se calcule autrement quand l’assurance prêt n’est pas au rendez-vous.
Le prêt collectif. Dans plusieurs immeubles indivis, ce n’est pas votre part qui est hypothéquée, mais l’immeuble entier, par un prêt unique que les indivisaires remboursent ensemble. Le contrat de courtage obligatoire de l’OACIQ en tient compte : il oblige le vendeur à fournir « tous les documents relatifs aux emprunts se rapportant à l’IMMEUBLE et les actes de prêt et de garantie hypothécaire comprenant toutes les pénalités qui peuvent y être associées ». Demandez ces actes. Ils vous diront si le défaut du voisin peut atteindre votre toit. Sur la mise de fonds en général, lisez aussi le mythe du 20 %.
L’article 1013 permet aux indivisaires de reporter le partage par écrit, pour une durée qui ne peut excéder 30 ans, renouvelable. L’article 1014 exige que l’indivision conventionnelle portant sur un immeuble soit publiée pour être opposable aux tiers, et précise ce que la publication vise : la durée prévue, l’identification des parts, les droits de préemption accordés et l’attribution d’un droit d’usage ou de jouissance exclusive d’une partie du bien.
Sans cette convention, ce sont les règles supplétives qui s’appliquent, et elles ne ressemblent pas à la vie d’un immeuble. L’article 1025 pose que les indivisaires administrent le bien en commun. L’article 1026 répartit : les décisions d’administration se prennent à la majorité des indivisaires, en nombre et en parts, mais aliéner le bien, le partager, le grever d’un droit réel, en changer la destination ou y apporter des modifications substantielles exige l’unanimité. Un seul opposant bloque une refinancement ou une transformation majeure. L’article 1027 permet de confier l’administration à un gérant.
La Chambre des notaires liste ce que la convention peut couvrir : la durée, les droits et obligations relatifs à la jouissance des lieux, le partage des obligations d’entretien et de rénovation, le partage des dépenses, la propriété des améliorations, les restrictions quant à la vente, les règles d’administration et les règles de partage en cas de fin de l’indivision. Elle ajoute qu’une convention contient habituellement un droit de préemption, lequel « oblige un indivisaire qui veut vendre, à offrir d’abord sa part à ses co-indivisaires ».
Ce droit de préemption n’est pas un détail de politesse. L’article 1022 donne à tout indivisaire un droit de retrait de 60 jours contre un acheteur étranger à l’indivision, sauf lorsque des droits de préemption ont été stipulés dans la convention et publiés. Autrement dit, votre achat peut être défait si les papiers n’ont pas été faits correctement.
L’article 1019 est la règle par défaut : les indivisaires sont tenus, « à proportion de leur part », des frais d’administration et des autres charges communes. Proportion, pas solidarité. Mais une convention peut prévoir autrement, et surtout un prêt unique grevant l’immeuble crée, lui, une exposition commune bien réelle.
Posez donc la question à voix haute avant l’offre : si l’indivisaire du rez-de-chaussée cesse de payer sa part du prêt ou des taxes, qui paie à sa place, dans quel délai, et avec quel recours contre lui? La réponse doit être écrite dans la convention. Si elle n’y est pas, elle vous coûtera cher le jour où le cas se présente. Le principe est le même que pour un achat entre proches, détaillé dans acheter à plusieurs au Québec.
Sur les travaux, l’article 1020 donne droit au remboursement des impenses nécessaires faites pour conserver le bien, et à une indemnité au moment du partage pour les autres impenses autorisées. Le mot « autorisées » fait tout le travail. La logique rejoint celle des rénovations en copropriété divise : on demande avant, par écrit.
Ce que vous revendrez n’est pas un logement. C’est une part. Le formulaire obligatoire de l’OACIQ porte d’ailleurs ce nom exact : contrat de courtage exclusif, « part d’un immeuble principalement résidentiel détenu en copropriété par indivision ». Ce formulaire oblige le vendeur à obtenir des autres indivisaires une renonciation écrite à leur droit de préemption ou à leur droit de retrait de l’article 1022, et à la remettre au courtier.
Deux conséquences pour votre prix. D’abord, le bassin d’acheteurs se limite à ceux qui disposent de la mise de fonds exigée et qui trouvent un prêteur acceptant l’indivision. Ensuite, chaque vente passe par l’accord, ou du moins la renonciation, de gens qui ne sont pas parties à votre transaction.
Aucune source publique ne me permet de chiffrer l’écart de prix entre une part indivise et une copropriété divise comparable à Montréal. L’APCIQ ne publie pas cette ventilation. Méfiez-vous de tout pourcentage annoncé sans source, y compris à la hausse.
L’article 1031 offre la sortie collective : les trois quarts des indivisaires, représentant 90 % des parts, peuvent mettre fin à l’indivision d’un immeuble principalement à usage d’habitation pour en établir la copropriété divise. Reste que l’autorisation du Tribunal administratif du logement demeure requise dans les cas visés par l’article 51, et que la déclaration de copropriété doit être inscrite dans l’année de l’autorisation, sans quoi celle-ci devient sans effet.
Le contrat de courtage obligatoire de l’OACIQ dresse déjà la liste que le vendeur doit fournir. Réclamez-la au complet, avant la fin de votre délai d’examen.
Trois professionnels, trois rôles. Le notaire lit et, au besoin, fait modifier la convention : la Chambre des notaires rappelle qu’un professionnel du droit peut vous conseiller et vous aider à la rédiger. Le courtier hypothécaire confirme quel prêteur accepte le dossier et à quelles conditions. Le courtier immobilier utilise le bon formulaire et obtient les renonciations. Aucun des trois ne remplace les deux autres. La séquence complète jusqu’aux clés est décrite dans le parcours chez le notaire.
Est-ce que l’indivision est moins solide juridiquement qu’un condo? Non. C’est un droit de propriété prévu aux articles 1012 et suivants du Code civil. Ce qui change, c’est l’objet du droit, un pourcentage plutôt qu’une fraction cadastrale, et la façon dont les prêteurs le traitent.
Puis-je louer mon logement dans un immeuble indivis? Cela dépend de la convention d’indivision et de votre acte de prêt, pas d’une règle générale du Code civil. Faites lire les deux documents avant d’acheter si la location fait partie de votre plan.
Un indivisaire peut-il me forcer à vendre? L’article 1030 pose que nul n’est tenu de demeurer dans l’indivision et que le partage peut toujours être provoqué, sauf s’il a été reporté par convention. Une convention publiée et à jour est donc votre principale protection. Vérifiez sa date d’échéance : elle ne peut dépasser 30 ans.
Mon immeuble indivis peut-il devenir divis un jour? Peut-être, jamais automatiquement. Il faut réunir les trois quarts des indivisaires représentant 90 % des parts (article 1031), obtenir l’autorisation du Tribunal administratif du logement lorsqu’elle est requise, et respecter le règlement de l’arrondissement. Achetez l’immeuble tel qu’il est, pas tel qu’il pourrait devenir.
Pour compléter, lisez ce que vous achetez vraiment en copropriété et acheter à plusieurs au Québec.
Vous hésitez devant une part indivise dans un quartier central? Écrivez-moi : on lit la convention d’indivision et les actes de prêt avant de parler de prix.

Courtier Immobilier Résidentiel · RE/MAX DU CARTIER INC.
Contacter GeorgesVendre sa maison sans impôt, déduire ses intérêts hypothécaires, passer une rénovation dans ses dépenses : trois …
Un prêteur vous offre un point de pourcentage de moins que votre taux actuel. Avant de dire oui, il reste un …
Une maison à l’abandon, un encan municipal, un prix qui paraît dérisoire: la vente pour taxes circule comme une …