Guide de l'acheteur
Choisir un inspecteur en bâtiment au Québec
Rien n’empêche quelqu’un de s’annoncer inspecteur en bâtiment demain matin au Québec. Le métier a …
Guide de l'acheteur
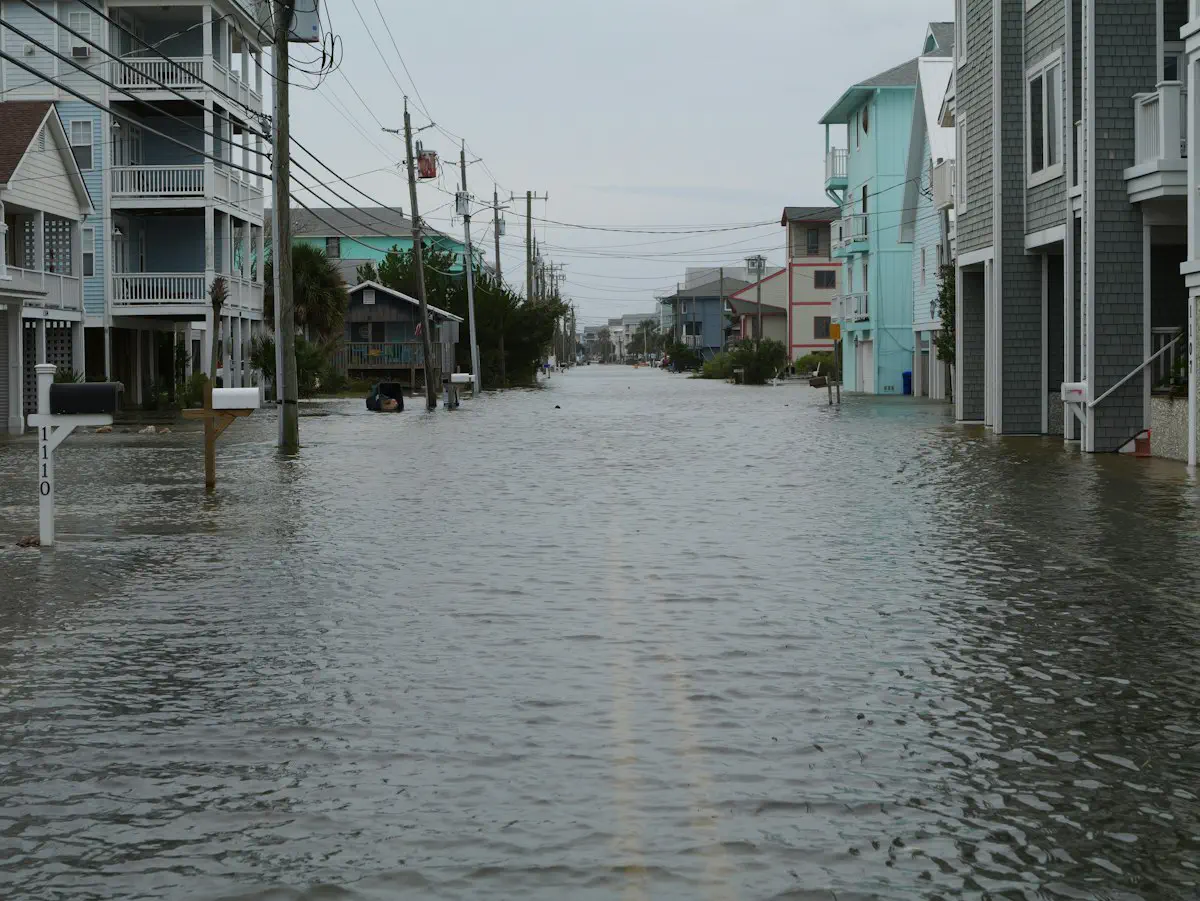
Le Québec a remplacé le découpage en zones 0 à 20 ans et 20 à 100 ans par un cadre construit sur des niveaux d’exposition à l’inondation. Le nouveau régime est en vigueur, mais la nouvelle cartographie, elle, sort par morceaux. Deux générations de cartes coexistent donc, et une adresse peut être classée autrement dans six mois. Voici ce que la carte décide, ce qu’elle ne décide pas, et les vérifications à faire avant de déposer une promesse d’achat.
Le cadre réglementaire modernisé pour la gestion des milieux hydriques remplace le régime transitoire de gestion des zones inondables, des rives et du littoral depuis le 1er mars 2026. Il repose sur trois règlements, dont un porte un titre qui dit tout de la période que nous traversons : Règlement concernant les règles transitoires applicables en cas de changement à la délimitation des zones inondables et des zones de mobilité. Le gouvernement a écrit un règlement entier pour encadrer ce qui arrive aux projets en cours quand la carte change sous vos pieds.
La transition n’est pas terminée. Le ministère parle de la plus grande révision des cartographies de zones inondables de l’histoire du Québec. Les travaux touchent plusieurs centaines de municipalités du Québec méridional, menés par le ministère de l’Environnement dans le cadre du projet INFO-Crue et par huit communautés municipales jugées particulièrement vulnérables. La page gouvernementale des travaux en cours, mise à jour le 31 juillet 2026, n’annonce aucune date ferme : la planification pourrait changer, et les nouvelles cartes sont intégrées à la carte interactive au fur et à mesure qu’elles entrent en vigueur. Le cadre s’applique donc aux deux générations de cartes. Vérifiez laquelle des deux vaut pour l’adresse que vous regardez.
L’ancienne cartographie ne connaissait que deux catégories. La nouvelle en ajoute et change le critère.
| Ancienne génération | Nouvelle génération | |
|---|---|---|
| Découpage | Grand courant (0 à 20 ans), faible courant (20 à 100 ans) | Faible, modérée, élevée, très élevée |
| Critère | La récurrence seulement | La fréquence croisée avec la profondeur d’eau |
| Ajouts | Aucun | Zones d’embâcle, zones protégées à risque résiduel, zones de mobilité |
La fréquence s’exprime en probabilité sur 25 ans : inondation fréquente au-delà de 70 pour cent, moyennement fréquente de 20 à 70 pour cent, peu fréquente de 7 à 20 pour cent. La profondeur se lit en trois paliers : de 0 à 30 cm, de plus de 30 à 60 cm, et plus de 60 cm au-dessus du sol. Un secteur inondé fréquemment sous plus de 60 cm d’eau tombe en intensité très élevée, comme les zones d’embâcle, classées d’office. Les zones protégées à risque résiduel désignent les terrains derrière un ouvrage de protection : protégés, pas hors risque.
Ce que la carte ne fait pas. Elle ne trace pas la limite précise sur votre lot, et les données d’ancienne génération sont fournies à titre indicatif, sans valeur légale. La carte interactive du gouvernement, à zonesinondables.mrnf.gouv.qc.ca, sert à repérer un secteur : la délimitation qui s’applique à un terrain se confirme auprès de la municipalité ou de la MRC, et nulle part ailleurs. Elle ne dit rien non plus de l’état du drain, de la fondation ou du clapet antiretour : ça, c’est l’affaire de l’inspection préachat.
Une zone exposée n’est pas une zone gelée. Le gouvernement est explicite : la réparation et l’entretien d’un bâtiment sont permis dans l’ensemble des milieux hydriques. Refaire une toiture, changer les fenêtres, rénover l’intérieur : rien de cela ne dépend du niveau d’exposition.
Au-delà, les exigences montent. Pour des travaux majeurs, le remplacement d’une fondation par exemple, le bâtiment doit être adapté pour faire face au risque d’inondation, et l’avis d’un professionnel compétent est requis pour confirmer que le résultat est sécuritaire. La reconstruction d’un bâtiment résidentiel n’est permise que sous certaines conditions, qui varient selon le milieu. Une maison détruite ne se rebâtit donc pas automatiquement à l’identique.
Le permis, lui, reste municipal. La municipalité l’émet, vérifie que les mesures prescrites sont respectées, et peut imposer des règles plus sévères que le minimum provincial. Une réponse verbale au comptoir ne vaut rien dans un dossier de financement : demandez l’écrit.
C’est ici que beaucoup de dossiers déraillent. Le Bureau d’assurance du Canada définit l’inondation, en assurance, comme le débordement d’un plan d’eau naturel qui atteint votre propriété. Cette protection n’est pas dans le contrat de base. Elle existe sous forme d’avenant, offert par certains assureurs seulement, à certaines conditions, après évaluation du risque propre à votre situation.
Trois eaux, trois traitements. Le refoulement d’égout, l’infiltration par le sol et le débordement d’un cours d’eau sont des risques distincts, couverts par des protections distinctes. Un propriétaire qui se croit protégé parce qu’il a un avenant dégâts d’eau peut découvrir l’inverse le matin de la crue. Faites nommer les trois par votre courtier en assurance, et faites confirmer par écrit avant la fin de votre délai d’inspection.
Quand l’avenant n’est pas offert, l’immeuble demeure généralement assurable pour les risques habituels, incendie en tête : c’est la couverture d’inondation qui disparaît. Reste alors le programme d’aide financière du ministère de la Sécurité publique, qui verse des montants fixés par catégorie de dépense et selon la hauteur d’eau atteinte, pièce par pièce. Ce n’est ni une indemnité d’assurance, ni la valeur à neuf.
Soyons précis sur ce que je peux démontrer. Aucune loi québécoise n’oblige une institution financière à refuser un prêt dans une zone exposée, et aucune source gouvernementale publique ne permet de dire quel prêteur refuse quel secteur : chaque institution fixe sa politique de souscription et la change sans préavis.
Ce qui est vérifiable, c’est le mécanisme. Le créancier hypothécaire décide des protections d’assurance qu’il juge suffisantes pour sa garantie. Si l’avenant inondation est refusé à l’adresse, la question remonte aussitôt dans le dossier de prêt. D’où la seule méthode sûre : obtenir la réponse écrite de l’assureur avant de lever votre condition de financement, jamais après. Testez le scénario complet avec notre calculateur hypothécaire et gardez une marge pour une prime plus élevée.
Le formulaire obligatoire Déclarations du vendeur sur l’immeuble s’utilise quand un contrat de courtage portant sur un immeuble principalement résidentiel de moins de 5 logements, hors copropriété divise, est conclu avec un particulier. Huit lignes y parlent directement d’eau.
| Ligne | Ce que le vendeur déclare |
|---|---|
| D2.9 | Que l’immeuble est en zone inondable, à titre de limitation de droit public |
| D2.12 | Un avis de non-conformité reçu d’un assureur, de la municipalité ou du gouvernement |
| D2.13 | Qu’un assureur a déjà refusé d’assurer l’immeuble, en tout ou en partie |
| D2.14 | Qu’un assureur a déjà refusé d’indemniser des dommages |
| D3.6 | Que de l’eau s’accumule périodiquement sur le terrain |
| D4.1 et D4.2 | Les infiltrations d’eau et les fuites ayant causé des dommages |
| D9.12 et D9.13 | Les problèmes d’évacuation des eaux usées et la présence d’un clapet antiretour |
| D14.1 | Les dommages subis à la suite d’une inondation, du verglas, du vent ou d’un incendie |
Lisez D2.13 deux fois : un refus d’assurer passé est le signal le plus direct qu’un assureur a déjà jugé cette adresse. Le formulaire prévoit aussi qu’une réponse positive aux questions sur les limitations peut rendre nécessaire un nouveau certificat de localisation.
Les déclarations se font à la connaissance du vendeur : celui qui ignore sincèrement une inondation survenue avant lui ne ment pas. Éducaloi rappelle qu’un vice n’est caché que s’il n’était pas apparent, qu’il était inconnu de l’acheteur et qu’il existait au moment de l’achat, et que les défauts qu’un acheteur prudent et diligent aurait pu déceler ne sont pas garantis. Et si la vente se fait sans garantie légale, aux risques et périls de l’acheteur, votre recours pour vice caché disparaît, sauf à démontrer que le vendeur a sciemment caché la vérité. Cette mention doit apparaître dans la promesse d’achat et dans l’acte de vente.
Sept gestes, dans cet ordre, avant l’offre.
À Laval et sur la Rive-Nord, où les rivières des Mille-Îles et des Prairies dessinent des secteurs entiers, ces sept gestes pèsent souvent plus lourd que la négociation du prix.
Puis-je quand même rénover une maison en zone inondable ? Oui. La réparation et l’entretien d’un bâtiment sont permis dans l’ensemble des milieux hydriques. Ce sont les travaux majeurs, comme le remplacement d’une fondation, qui exigent une adaptation au risque et l’avis d’un professionnel compétent. Le permis se demande à la municipalité, qui peut être plus sévère que la province.
Si la maison est détruite, puis-je la reconstruire ? Pas automatiquement. La reconstruction d’un bâtiment résidentiel n’est permise que sous certaines conditions, qui varient selon le milieu. Posez la question à l’urbanisme avant d’acheter, pas après.
Mon assurance habitation couvre-t-elle l’inondation ? Pas dans le contrat de base. Le débordement d’un cours d’eau se couvre par un avenant, offert par certains assureurs seulement et après évaluation du risque à votre adresse. Le refoulement d’égout et l’infiltration par le sol sont des protections distinctes.
Le vendeur doit-il me dire que la maison a déjà été inondée ? Le formulaire Déclarations du vendeur le lui demande expressément, à sa connaissance : dommages subis à la suite d’une inondation (D14.1), infiltrations d’eau (D4.1), refus d’assurer de la part d’un assureur (D2.13). Exigez le formulaire rempli et daté, et gardez-le.
La carte va-t-elle encore changer ? Probablement. Les travaux touchent plusieurs centaines de municipalités et aucune date ferme n’est annoncée. Un règlement québécois est d’ailleurs consacré aux règles transitoires applicables quand la délimitation change.
Pour compléter, lisez les vérifications propres à Laval, secteur par secteur et les sept signaux qui justifient de se retirer.
Une adresse vous plaît mais la carte vous inquiète ? Écrivez-moi avec le numéro de lot : je fais les appels à la municipalité et à l’assureur avant que vous écriviez une offre.

Courtier Immobilier Résidentiel · RE/MAX DU CARTIER INC.
Contacter GeorgesRien n’empêche quelqu’un de s’annoncer inspecteur en bâtiment demain matin au Québec. Le métier a …
En janvier 2026, dans la région métropolitaine de Montréal, l’APCIQ a compté 2 364 ventes résidentielles, le …
Une pancarte VENDU ne dit jamais à combien. Au Québec, le prix de vente ne s’affiche pas: il se publie plus …