دليل المشتري
شراء عقار قديم أو تراثي في مونتريال: ما الذي يتغير فعلاً
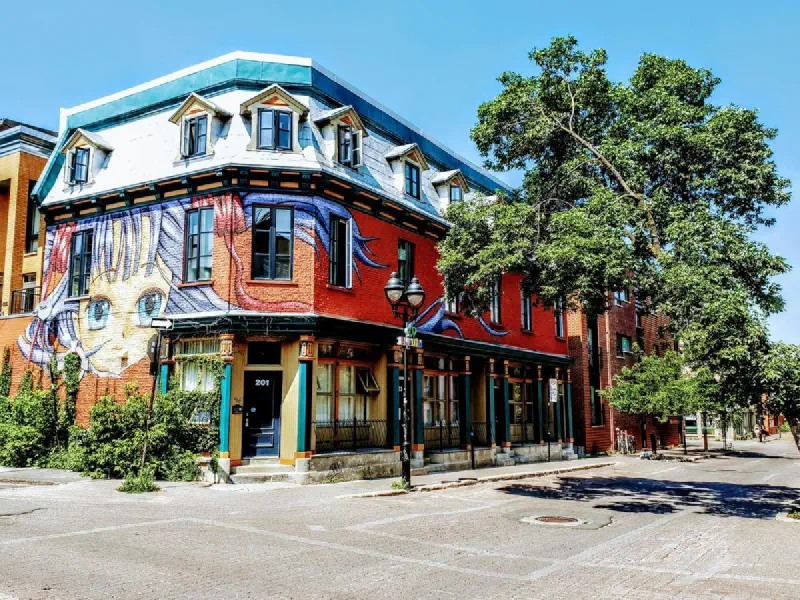
كلمة تراث تُستعمل لكل شيء ولا تكاد تقول شيئاً. فبين منزل من 1910 بلا أي صفة قانونية، ومبنى استشهدت به بلدية، ومبنى …
نصيحة صادقة
التأهّل للقرض والجاهزية للشراء أمران مختلفان. المُقرض يقيس قدرتك على السداد في لحظة بعينها. وهو لا يقيس ما إذا كانت اللحظة مناسبة لك أنت. وهذه ثماني حالات تكون فيها الإجابة الصحيحة، والأرقام أمامك، هي الانتظار.
اختبار التحمّل موجود تحديداً لأن الدخل قد ينخفض. فمكتب مراقب المؤسسات المالية (BSIF) يحدد الحد الأدنى لسعر الفائدة المعتمد في تأهيل القروض العقارية غير المؤمَّنة بالأعلى بين سعر العقد مضافاً إليه 2 % وحدٍّ أدنى قدره 5,25 %. ويوضح المكتب أن هذا الاختبار يساعد المقترضين على مواصلة السداد حتى عند وقوع صدمة مالية سلبية: انخفاض في الدخل، أو ارتفاع في نفقات الأسرة، أو ارتفاع في أسعار الفائدة. وتطبّق هيئة SCHL سعر التأهيل نفسه على القروض المؤمَّنة. وللسعر مكوّنان: هامش أمان محدد حالياً بـ 2 %، وحدّ أدنى محدد بـ 5,25 % يراعي مخاطر الاقتصاد الأوسع، ويراجعهما المكتب مرة في السنة على الأقل.
أي أن التنظيم يختبر دخلك الحالي في مواجهة سعر أعلى. لكنه لا يختبر مدة استمرار هذا الدخل. فترة تجربة في وظيفة، أو عقد أول، أو انتقال حديث إلى العمل الحر: هذه المخاطرة تبقى كلها في جانبك أنت. لا قاعدة تمنعك من الشراء. لكن لا أحد غيرك يحملها.
تحدّ SCHL نسبة خدمة الدين الإجمالية (ABD) بـ 39 % ونسبة خدمة الدين الكلية (ATD) بـ 44 % من الدخل السنوي الإجمالي. تحسب الأولى أصل القرض والفوائد والضرائب والتدفئة. وتضيف الثانية كل ديونك الأخرى. والأصل والفوائد المحتسبان هما الخاصان بالقرض متضمناً قسط التأمين، لا بالمبلغ الذي تظن أنك تقترضه.
والتفصيل الذي يفاجئ الكثيرين: في حالة بطاقة ائتمان أو خط ائتمان غير مضمون، يُحتسب دفع شهري لا يقل عن 3 % من الرصيد غير المسدد، وهو في الغالب أكثر مما تدفعه فعلاً. وفي خط الائتمان المضمون يُحتسب دفع مُستهلك على 25 سنة. كما يدخل 50 % من رسوم الملكية المشتركة في النسبتين معاً. وتنتظر SCHL من المُقرض أن يستعمل كلفة التدفئة الفعلية الموثّقة للعقار حيث توجد، وتقديراً مبنيّاً على مبررات متينة حيث لا توجد.
سداد الدين الأغلى قبل الشراء يفعل أمرين في آنٍ واحد: يحرّر سيولة، ويرفع قيمة القرض الذي تستحقه، لأن الدين الأغلى يأكل نسبتك وسيولتك معاً. فترتيب الخطوات أهم من سرعتها.
في قرض مؤمَّن على عقار من وحدة أو وحدتين يشغله مالكه، الحد الأدنى للدفعة الأولى هو 5 % من الشريحة الأولى البالغة 500 000 $ من قيمة الإقراض، زائد 10 % من الباقي. ويجب أن تبقى قيمة الإقراض دون 1 500 000 $، وفوق ذلك لا يعود التأمين متاحاً. وتشترط SCHL كذلك أن يكون لدى مقترض واحد على الأقل تصنيف ائتماني لا يقل عن 600.
وتسمّي الهيئة الدفعات الأولى التقليدية: مدخراتك، أو بيع عقار، أو هبة نقدية غير قابلة للرد من قريب مباشر. أما القرض الشخصي غير المضمون وخط الائتمان غير المضمون فمصدران غير تقليديين. وهما ما زالا مسموحين لعقار من وحدة أو وحدتين حين تتراوح نسبة القرض إلى القيمة بين 90,01 % و95 % ويكون للمقترض سجل ائتماني قوي. والثمن مكتوب في الجدول: يرتفع القسط من 4,00 % إلى 4,50 % من القرض.
ويتيح برنامج الوصول إلى الملكية (RAP) سحب ما يصل إلى 60 000 $ من خطة توفير تقاعدي، لكنه قرض تقترضه من نفسك، يُردّ على 15 سنة. وبالنسبة إلى أول سحب يتم بين 1 يناير 2026 و31 ديسمبر 2028، تُؤجَّل بداية مدة السداد إلى السنة الخامسة التالية للسحب. والتأجيل ليس إلغاءً.
تكاليف الدخول لا تعود. فضريبة النقل العقاري، المعروفة بضريبة الترحيب، تُحسب لسنة 2026 بنسبة 0,5 % على أول 62 900 $، و1,0 % على الشريحة من 62 900,01 $ إلى 315 000 $، و1,5 % على ما يتجاوز 315 000 $، وتُطبَّق على الأعلى بين سعر البيع والقيمة السوقية، وهي القيمة المسجلة في سجل التقييم العقاري مضروبة في معامل المقارنة. ويجوز للبلدية أن تحدد نسبة أعلى، تصل إلى 3 %، على أي شريحة فوق 500 000 $، ولمونتريال أن تتجاوز ذلك. والتفصيل في دليل ضريبة الترحيب.
أضف قسط التأمين على القرض العقاري، 4,00 % من القرض عند نسبة قرض إلى قيمة تبلغ 95 %. ويمكن إضافة القسط إلى القرض، أما الضريبة الإقليمية المفروضة عليه فلا، فتُدفع نقداً. وتحدد Revenu Québec الضريبة على أقساط التأمين بنسبة 9 %، وسترتفع إلى 9,975 % على الأقساط المدفوعة بعد 31 ديسمبر 2026. أضف الموثّق والفحص والانتقال.
والخروج يكلّف أيضاً. فكسر قرض عقاري مغلق يستتبع عادةً غرامة سداد مبكر قد تُعدّ بآلاف الدولارات، وتضيف إليها وكالة حماية المستهلك في القطاع المالي في كندا رسوماً إدارية ورسوم تقييم وإعادة استثمار ورسم رفع الرهن، فضلاً عن ردّ أي مبلغ نقدي حصلت عليه في البداية. ثم أتعاب الوسيط عند إعادة البيع. فإن كان احتمال انتقالك خلال ثلاث سنوات حقيقياً، فابدأ بحساب الإيجار مقابل الشراء.
الزواج والاقتران المدني يُنشئان ذمة مالية عائلية تشمل جميع المساكن التي تستخدمها الأسرة، أياً كان الزوج المالك لها. وعند الانفصال الجسماني أو الطلاق أو حلّ الاقتران، تُحدَّد القيمة السوقية للممتلكات، وتُطرح الديون التي تعاقد عليها الزوجان لاقتنائها أو تحسينها أو حفظها، ثم تُقسم القيمة الصافية المتبقية بالتساوي. وإذا خرج مال من هذه الذمة في السنة السابقة للقسمة دون أن يُستبدل، جاز للمحكمة أن تأمر بتعويض الزوج المتضرر. وما دام هذا الحساب لم يُنجز، فأنت لا تعرف حجم دفعتك الأولى. والمعالم في دليل الطلاق والعقار.
والتركة تسير وفق ساعتها الخاصة: جرد للممتلكات يعدّه المصفّي، وإقرار انتقال يحرّره الموثّق مع تسجيل الحقوق الجديدة في السجل العقاري، ثم إشعار بإقفال الحساب النهائي. الميراث ليس وديعة بتاريخ محدد. فلا توقّع وعد شراء يتوقف تمويله عليه من دون شرط مكتوب.
هذه الحالة بلا رقم رسمي، وهنا المشكلة بالضبط. القول إن الإيجار رمي للمال ليس تحليلاً، بل ردّ جاهز. والموعد الذي يحدده والد أو شريك أو زميل ليس موعدك، ولا شيء في القواعد يلزمك بالشراء في التاريخ الذي يناسب غيرك. ومن يوقّع القرض العقاري يحمله حتى النهاية، وحده.
المادة 1726 من القانون المدني في كيبيك واضحة: البائع غير ملزم بضمان العيب الظاهر، والعيب الظاهر هو ما يمكن أن يتبيّنه مشترٍ حريص ومجتهد من دون حاجة إلى خبير. فالتنازل عن الفحص لكسب مزايدة ينقل هذه المخاطرة إليك، نهائياً. وعن الكلفة والتوقيت، اقرأ كم يكلف الفحص ومتى تجريه.
عتبتا 39 % و44 % سقفان تنظيميان، لا هدفان. وهما محسوبتان بسعر التأهيل، وهو أعلى من سعرك الفعلي: هذا الفارق هامش أمان، لا ميزانية للإنفاق. فالتدفئة والضريبة العقارية ونصف رسوم الملكية المشتركة داخلة أصلاً في الحساب. أما المساهمة الخاصة وسخان الماء والسطح فلا.
لا شيء من هذه الحالات الثماني دائم. ففي معظمها، تكفي ستة أشهر إلى ثمانية عشر شهراً لتغيير الأرقام تماماً. والوسيط الذي تتوقف أتعابه على إتمام معاملة لديه سبب بديهي لألا ينصحك بالانتظار. ولهذا بالذات تكون للجملة قيمة حين تُقال. فالانتظار ليس تراجعاً، بل قرار يُتخذ بالأرقام نفسها.
هل تتردد بين الشراء الآن والانتظار سنة؟ اكتب لي: نضع أرقامك على ورقة واحدة، وأقول لك بصراحة أي السيناريوهين يصمد.

وسيط عقاري سكني · RE/MAX DU CARTIER INC.
تواصل مع جورجكلمة تراث تُستعمل لكل شيء ولا تكاد تقول شيئاً. فبين منزل من 1910 بلا أي صفة قانونية، ومبنى استشهدت به بلدية، ومبنى …
الجميع يخبرك بسعر المنزل. لا أحد يخبرك بما يكلفه شراؤه فعلاً. يتكرر المشهد باستمرار: المشترون للمرة الأولى يصلون …
بين يوليو وسبتمبر 2026، بيع نصف المنازل لأسرة واحدة في Sainte-Dorothée بأكثر من 728 400 $، بحسب Centris، مقابل 630 …