تمويل
إعادة تمويل الرهن العقاري في كيبيك: هل تستحق العناء؟
ثلاثة طلبات تصل إلى المكتب نفسه تحت ثلاثة أسماء مختلفة: التجديد، والنقل، وإعادة التمويل. عملية واحدة فقط منها تفتح …
تمويل
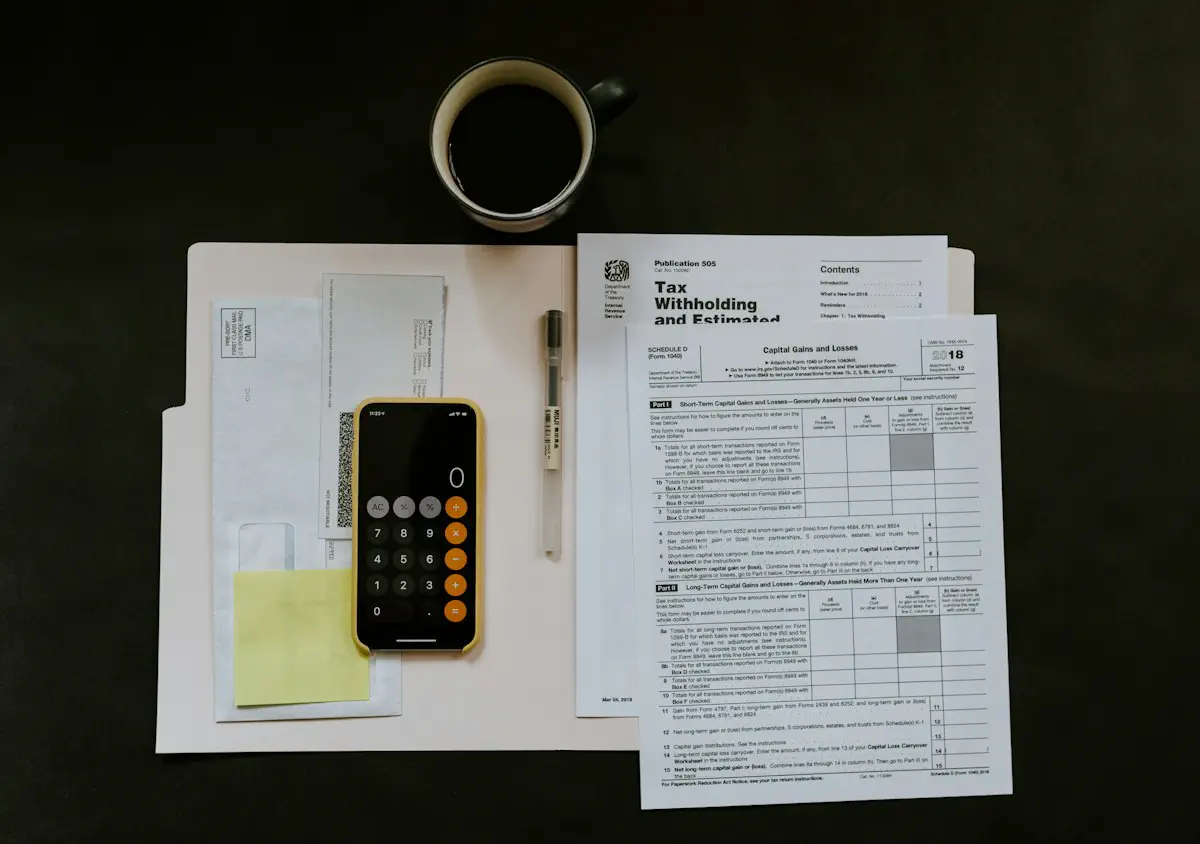
بيع منزلك من دون دفع أي ضريبة، وخصم فوائد الرهن العقاري من دخلك، وتمرير تجديد ما ضمن المصاريف القابلة للخصم: ثلاث أفكار تتداولها الألسن، وواحدة فقط منها تصمد. في كيبيك أنت تقدّم إقرارين ضريبيين لا إقراراً واحداً، ولكل إدارة من الإدارتين نماذجها الخاصة بها وغراماتها الخاصة بها. وإليك في ما يلي الخط الفاصل بين المنزل الذي تسكنه أنت والمبنى الذي يدرّ عليك دخلاً.
الإعفاء موجود وهو سخيّ. بحسب وكالة الإيرادات الكندية (Agence du revenu du Canada)، يكون العقار مسكنك الرئيسي إذا كان وحدة سكنية تملكها وحدك أو مع شخص آخر، وسكنها في وقت ما خلال السنة أنت أو شريك حياتك الحالي أو السابق أو أحد أبنائك، وتعيّنها أنت بهذه الصفة. وتُحتسب الأرض حتى نصف هكتار، أي 1.24 فدان (acre). ومنذ 1982، لا يجوز تعيين أكثر من مسكن رئيسي واحد لكل وحدة عائلية في السنة الواحدة.
أما التصريح بهذا الإعفاء فليس أمراً اختيارياً على الإطلاق. بالنسبة للسنوات الضريبية 2016 وما بعدها، لا تمنح ARC الإعفاء إلا إذا صرّحت أنت بالتصرف في العقار وبالتعيين في إقرارك الضريبي: أي في الجدول 3، وفي النموذج T2091(IND) بحسب الحالة. والتعيين المتأخر يكلّفك المبلغ الأدنى بين هذين المبلغين: 8 000 $ أو 100 $ عن كل شهر كامل من التأخير.
وتطلب كيبيك خطوة ثانية، على نموذجها الخاص. تضع علامة في الخانة 109 من الجزء A من الجدول G وترفق النموذج TP-274. وعدم إرسال TP-274 يستتبع غرامة قدرها 100 $ شهرياً، حتى 5 000 $.
وإذا بقي جزء من الربح خاضعاً للضريبة، لأن العقار لم يكن مسكنك الرئيسي طوال سنوات الملكية، فإن نصف هذا الربح يدخل في دخلك: فمعدل الإدراج يبقى 1/2 في دليل الأرباح الرأسمالية الصادر عن ARC.
المبدأ قصير وواضح. المصروف يكون قابلاً للخصم حين يخدم تحقيق دخل ما. والمنزل الذي تشغله أنت لا ينتج أي دخل على الإطلاق. فلا شيء إذاً قابل للخصم فيه: لا فوائد الرهن العقاري، ولا رأس المال المسدّد، ولا الضرائب العقارية، ولا تأمين السكن، ولا استبدال النوافذ أو جهاز التدفئة. وARC تسمّي هذه البنود فعلاً بأسمائها في قائمة المصاريف غير المقبولة لديها، حتى بالنسبة لموظف يعمل من المنزل.
والمقارنة مع الولايات المتحدة تعود في كل مرة. وهي مقارنة واقعية: فمصلحة الضرائب الأمريكية (IRS) تسمح فعلاً بخصم فوائد قرض مضمون بالمسكن الرئيسي، ضمن حدّ مديونية قدره 750 000 $ لمنزل اشتُري بعد 15 ديسمبر 2017. لكن الثمن المقابل لذلك يُدفع عند البيع: فهناك، لا يتجاوز استثناء الربح 250 000 $، أو 500 000 $ لزوجين يقدّمان إقراراً مشتركاً. أما هنا فلا سقف للإعفاء أصلاً. والنظامان الضريبيان لا يُنتقى منهما ما يحلو للمرء.
يستطيع الموظف براتب خصم مصاريف المكتب المنزلي، لكن فقط إذا كان صاحب العمل يفرض العمل من المنزل، وإذا استوفى أحد الاختبارين: أن يكون قد عمل أكثر من 50% من الوقت من هذه المساحة خلال أربعة أسابيع متتالية على الأقل في السنة، أو أن يستعمل المساحة حصراً لتحقيق دخل العمل وأن يستقبل فيها عملاء بصورة منتظمة ومستمرة. ويلزم أيضاً نموذج T2200 يملؤه صاحب العمل ويوقّعه، والطريقة المفصّلة هي الوحيدة المتاحة لسنة 2023 والسنوات التالية.
ما يستطيع الموظف براتب المطالبة به: الكهرباء والتدفئة والماء، وحصة هذه الخدمات من رسوم الكوندو، ورسوم الاتصال بالإنترنت في المنزل، والصيانة والإصلاحات الصغيرة، والإيجار إن كان مستأجراً. ويضيف الموظف بالعمولة تأمين السكن والضرائب العقارية. أما المالك الموظف فليس لديه إيجار يوزّعه: ويقتصر خصمه على الخدمات والصيانة، بنسبة المساحة المستعملة.
وفي كيبيك الآلية نفسها لكن النماذج تختلف: النموذج TP-59 لمصاريف العمل، مرفقاً بالنموذج TP-64.3، أي شروط العمل العامة التي يجب أن يملأها صاحب العمل. والاختبار الكيبيكي يكرّر العتبة نفسها، أكثر من 50% من الوقت، أو الاستعمال الحصري مع لقاءات منتظمة ومستمرة.
هذا هو التمييز الذي يقرر ما إذا كانت فاتورتك ستخفّض ضريبتك هذه السنة أم أنها لن تخفّضها إلا بعد عشرين سنة. وتصوغه Revenu Québec على النحو التالي: المصاريف الجارية تخدم إصلاح أو صيانة عقار كامل بذاته ولا تمنح مزايا دائمة، بينما المصاريف الرأسمالية تخدم اقتناء عقار أو إضافة شيء إليه أو تحسينه. الأولى تُخصم من إيرادات الإيجار، والثانية تُضاف إلى الكلفة الرأسمالية وتفتح الحق في الاستهلاك.
| المصروف | المعالجة | لماذا |
|---|---|---|
| استبدال جميع النوافذ | جارٍ | يعيد العقار إلى حالته الأصلية |
| إعادة السقف والشرفات والسباكة بالكامل | جارٍ | إعادة إلى الحالة الأصلية، وليست تحسيناً |
| إضافة مدفأة أو مرآب | رأسمالي | يزيد القيمة العادية للعقار |
| إصلاح مبنى قديم قبل تأجيره | رأسمالي | أشغال مرتبطة باقتناء العقار |
| رسوم نقل الملكية والأتعاب القانونية للشراء | رأسمالي | تُضاف إلى كلفة العقار |
| أجهزة كهربائية منزلية جديدة | رأسمالي | مال مستقل بذاته، وليس قطعة غيار |
وهناك تفصيلان يكتشفهما الملاك الجدد في وقت متأخر. إذا قمت بالأشغال بنفسك، فأنت تخصم كلفة المواد وحدها، ولا تخصم قيمة عملك أبداً. والمصاريف المتكبّدة للحصول على قرض الرهن العقاري تُخصم بأجزاء متساوية على مدى خمس سنوات، لا دفعة واحدة.
ورسوم نقل الملكية لا تختفي مع ذلك: فهي تضخّم الكلفة الضريبية للمبنى وستخفّض الربح عند إعادة البيع. احسب الفاتورة قبل تقديم العرض باستخدام حاسبة ضريبة الترحيب، ثم احتفظ بالإيصال مع العقد الموثق.
في مبنى مزدوج أو ثلاثي يشغله المالك بنفسه، تأتي قاعدة Revenu Québec على مرحلتين. فالمصاريف التي تخصّ الجزء المؤجَّر وحده تُخصم بالكامل. أما المصاريف التي تشمل المبنى كله، من ضرائب وتأمين وسقف، فتُوزَّع بين الجزء الإيجاري والجزء الشخصي وفق أساس احتساب معقول، مثل المساحة أو عدد الغرف المشغولة. اختر طريقة واحدة، واكتب تفاصيل الحساب على الورق، واحتفظ بالنسبة نفسها من سنة إلى أخرى.
وتأجير غرفة أو غرفتين لنزلاء لا يُفقد منزلك صفة المسكن الرئيسي. في المقابل، لا يمكنك أن تطلب خصم الاستهلاك (DPA) على الجزء المؤجَّر. وخصم الاستهلاك اختياري أصلاً، ولا يمكنه أن ينشئ خسارة إيجارية ولا أن يزيدها. وفي مبنى تسكنه أنت، نادراً ما يكون طلبه فكرة جيدة: فهو أحد التصرفات التي تُخرج جزءاً من المبنى من نطاق الإعفاء.
حالة خاصة: تأجير الغرف العَرَضي، خلال مهرجان مثلاً، لا يلزم إدراجه في دخلك إذا لم تتجاوز مدة التأجير 20 يوماً في السنة ولم يكن لديك أي دخل آخر من تأجير الغرف. وتُصرَّح الإيرادات والمصاريف على النموذج T776 فيدرالياً وعلى TP-128 في كيبيك. وللجانب غير الضريبي من الإدارة، اقرأ ما يحتاج أصحاب العقارات الجدد معرفته عن إدارة العقارات الإيجارية.
في كل مرة يتغير فيها استعمال عقار من الاستعمالات، تعتبر الإدارة الضريبية أنك بعته بقيمته السوقية العادلة وأنك أعدت شراءه فوراً بالمبلغ نفسه. وقد يظهر بذلك ربح خاضع للضريبة من دون أن ينتقل قرش واحد من يد إلى يد. وهذه هي الحالة التي أراها أكثر من غيرها في عملي: زوجان يبقيان الكوندو مؤجَّراً بدل بيعه، ثم يكتشفان الفاتورة بعد سنتين من ذلك.
وفي حالة التغيير الجزئي، لا تفعّل ARC التصرف المفترض إذا اجتمعت ثلاثة شروط في آن واحد: أن يكون الاستعمال المدرّ للدخل ثانوياً بالنسبة للاستعمال الرئيسي كمسكن، وألا يكون هناك أي تغيير هيكلي في العقار، وألا يُطلب أي خصم استهلاك عليه. والمكتب المنزلي أو الغرفة المؤجَّرة يجتازان هذا الاختبار عادةً. أما شقة تُستحدث في القبو بمدخل منفصل، فلا.
وهناك خياران يتيحان تأجيل التصرف المفترض. الفقرة 45(2) تخصّ الانتقال من الاستعمال الشخصي إلى الاستعمال الإيجاري: ترفق بإقرار سنة التغيير رسالة موقّعة تصف العقار وتطلب تطبيق الفقرة. والفقرة 45(3) تخصّ العكس، أي عودة عقار إيجاري إلى استعمال شخصي، وهي مستحيلة إذا كان قد خُصم استهلاك على العقار بعد 1984. وفي الحالتين، يمكن تعيين العقار مسكناً رئيسياً لمدة أقصاها أربع سنوات إضافية، حتى دون السكن فيه، ويجب أن تكون مقيماً في كندا خلال تلك السنوات.
النقطة الكيبيكية التي يجب تذكّرها. الاختيار يُقدَّم على المستوى الفيدرالي، ثم يُطبَّق تلقائياً على إقرارك في كيبيك، بموجب المادة 286.1 من قانون الضرائب (Loi sur les impôts). ومن دون اختيار مقدَّم إلى ARC، لا يمكن تقديم أي اختيار مكافئ في كيبيك. وإذا حوّلت مسكنك الرئيسي إلى عقار يخدم تحقيق دخل، تطلب Revenu Québec النموذج TP-274 مع إقرار سنة تغيير الاستعمال.
لست ملزماً بإرفاق المستندات المؤيدة بإقرارك الكيبيكي، لكن يجب عليك أن تحتفظ بها عندك: فقد يُرفض خصم من الخصوم إذا لم تكن قادراً على تقديمها. أما فواتير المصاريف الرأسمالية فتُستعمل لتحديد كلفة العقار، ويمكن لـ Revenu Québec التحقق منها عند التصرف في العقار، أحياناً بعد عشرين سنة من إنجاز الأشغال.
والحد الأدنى الذي يجب ترتيبه وحفظه لكل مبنى هو التالي: العقد الموثق وبيان التسويات، وإيصال رسوم نقل الملكية، وكل فاتورة تجديد مع الإشارة إلى كونها جارية أو رأسمالية، وعقود الإيجار وكشوف RL-31، والنموذج T2200 والنموذج TP-64.3 إذا كنت تطالب بمكتب منزلي، ونسخة من أي رسالة اختيار بموجب 45(2) أو 45(3).
وكلمة أخيرة، وهي كلمة جادة: القواعد الواردة أعلاه قواعد عامة، وتفصيل واحد في ملفك أنت قد يقلب النتيجة رأساً على عقب. اعرض وضعك المحدد على محاسب ليتحقق منه قبل أن تقدّم إقرارك.
أبيع منزلي وكل الربح معفى. هل يجب أن أصرّح به رغم ذلك؟ نعم، من الجهتين. فـ ARC لا تمنح الإعفاء إلا إذا ظهر التصرف والتعيين في إقرارك، على الجدول 3. وكيبيك تطلب الخانة 109 من الجدول G والنموذج TP-274. والنسيان يكلّف 100 $ شهرياً، حتى 5 000 $ في كيبيك.
هل يمكنني خصم فوائد الرهن العقاري إذا أجّرت القبو؟ يمكنك خصم الحصة المتعلقة بالجزء المؤجَّر، محسوبة على أساس معقول مثل المساحة أو عدد الغرف. أما الحصة الشخصية فتبقى غير قابلة للخصم.
جدّدت مطبخ الشقة المؤجَّرة. جارٍ أم رأسمالي؟ هذا يتوقف على النتيجة، لا على الفاتورة. فإعادة المطبخ إلى حالته الأصلية مصروف جارٍ. أما استبداله بمطبخ أرقى فهو تحسين، أي مصروف رأسمالي يُضاف إلى الكلفة.
سأنتقل وأبقي الكوندو مؤجَّراً. ما الذي يجب أن أفعله فوراً؟ أن تُقيّم العقار بتاريخ تغيير الاستعمال، وأن تقرر مع محاسبك ما إذا كنت ستقدّم اختيار الفقرة 45(2) مع إقرار هذه السنة. فهذا الاختيار لا يُستدرك بسهولة، وكيبيك تتبع القرار الفيدرالي.
وللاستزادة، اقرأ المزايا الضريبية للمشترين لأول مرة في كيبيك والدليل الصادق للمباني المدرّة للدخل في مونتريال ولافال.
هل تتردد بين إبقاء عقارك مؤجَّراً وبين بيعه؟ اكتب لي. ننظر معاً في أرقام مبناك، وأقول لك في أي لحظة يجب الاتصال بالمحاسب.

وسيط عقاري سكني · RE/MAX DU CARTIER INC.
تواصل مع جورجثلاثة طلبات تصل إلى المكتب نفسه تحت ثلاثة أسماء مختلفة: التجديد، والنقل، وإعادة التمويل. عملية واحدة فقط منها تفتح …
تزور شقة من أربع غرف ونصف في حي البلاتو، معروضة بسعر يقل 80 000 دولار عن شقة مشتركة مماثلة على بعد شارعين. تقول …
الجميع تقريباً يعتقد أن لديه «تأمين مسكن». ولا أحد تقريباً يعرف هل الخطر الأرجح حدوثاً في بيته داخل العقد أم خارجه. …