دليل المشتري
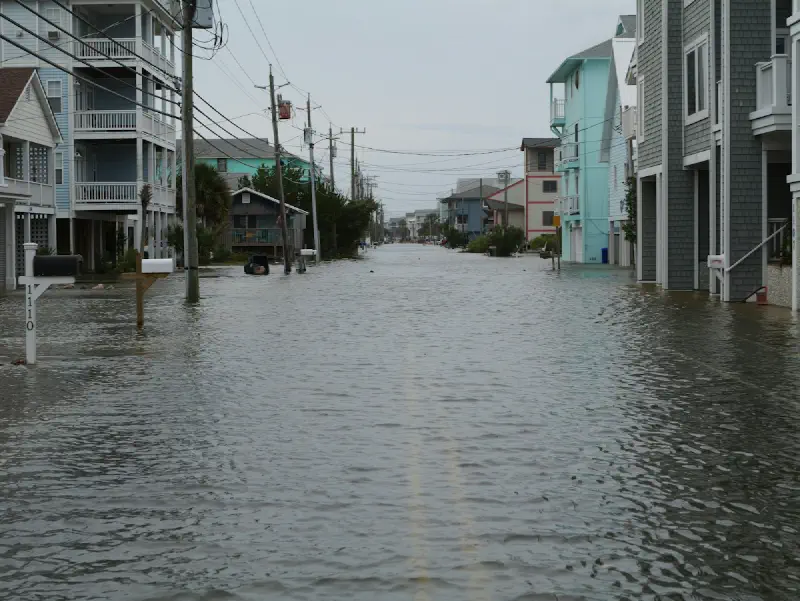
الشراء في منطقة معرّضة للفيضان في كيبيك: ما يجب التحقق منه
استبدلت كيبيك التقسيم إلى مناطق من 0 إلى 20 سنة ومن 20 إلى 100 سنة بإطار مبني على مستويات التعرض للفيضان. النظام …
دليل المشتري
المُقرض لا يسأل أبداً إن كنت تشتري بمفردك أو مع شريك. هو يطلب نسبتين اثنتين، ويطبّق سعر تأهيل أعلى من سعر عقدك، ويحسب بالدخل المسجَّل في الملف. وحين لا يوجد سوى دخل واحد، لا يلين أي من هذه الاختبارات. ما يتغيّر هو الروافع المحيطة بالحساب.
النسبتان متطابقتان. في القرض المؤمَّن، تحدّ SCHL (الشركة الكندية للرهن العقاري والإسكان) نسبة إطفاء الدين الإجمالي ABD بـ39% من الدخل الإجمالي، ونسبة إطفاء الدين الكلي ATD بـ44%. تغطي ABD السكن: الدفعة، والضرائب، والتدفئة، وجزءاً من رسوم الملكية المشتركة. وتضيف ATD بقية ديونك.
الدخل يوضع في المقام، والديون في البسط. لذلك، وأنت بمفردك، يثقل كل دَين عليك بنسبة أكبر مما يثقل على ملف بدخلين: دفعة سيارة بقيمة 500 دولار في الشهر تستهلك شريحة أكبر بكثير من ATD في ملف بدخل واحد. وفي الممارسة العملية، أرى تمويلاً معطَّلاً بسبب دفعة شهرية واحدة زائدة أكثر بكثير مما أراه معطَّلاً بسبب راتب غير كافٍ.
سعر التأهيل ليس سعرك. يفرض Bureau du surintendant des institutions financières (هيئة الإشراف الفدرالية على المؤسسات المالية)، في التوجيه B-20، سعر تأهيل أدنى للقروض غير المؤمَّنة: الأعلى بين سعر العقد مضافاً إليه نقطتان مئويتان أو 5.25%. وفي القرض المؤمَّن ينطبق منطق السعر المرتفع أيضاً، وعلى مُقرضك أن يؤكد لك السعر المعتمد.
السعر التوجيهي لبنك كندا ثابت عند 2.25% منذ إعلان 28 يناير 2026، ولم يتغيّر في 2 سبتمبر. ومع ذلك، فإن سعراً توجيهياً منخفضاً لا يؤهلك لاقتراض مبلغ أكبر: الهامش الإضافي والحد الأدنى يبقيان قائمين في كل الأحوال.
عتبات SCHL لا تتعلق بعدد المشترين، بل بالسعر وحده: 5% على الشريحة الأولى البالغة 500,000 دولار من القيمة المعتمدة، و10% على الجزء الذي يتجاوزها، ولا قرض مؤمَّن فوق 1,500,000 دولار.
تحت 20% كدفعة أولى، يصبح تأمين القرض العقاري إلزامياً. وقسط SCHL هو 2.80% من القرض من 80.01% إلى 85% من القيمة، و3.10% من 85.01% إلى 90%، و4.00% من 90.01% إلى 95%. والإطفاء لأكثر من 25 سنة يضيف 0.20 نقطة.
نقطتان تهمّان المشتري المنفرد. تقبل SCHL دفعة أولى من مصدر غير تقليدي، مثل قرض شخصي أو خط ائتمان، لعقار من مسكن أو مسكنين في شريحة 90.01% إلى 95%، بشرط سجل ائتماني متين. حينها يرتفع القسط إلى 4.50%، وتدخل الدفعة الجديدة في ATD الخاصة بك.
كما يتيح برنامج SCHL Premier chez-soi (برنامج المنزل الأول) إطفاءً على 30 سنة إذا كان أحد المقترضين على الأقل مشترياً لأول مرة، أو كان العقار جديداً، وبأقل من 1,500,000 دولار. وفي ملف شخص واحد، هذا المقترض الوحيد هو أنت.
يدور تركيبان قانونيان مختلفان جداً أحدهما عن الآخر تحت الكلمة نفسها.
المقترض المشارك. دخله وديونه تدخل في الحساب، ويصبح مالكاً معك. في كيبيك، شخصان غير متزوجين يشتريان معاً يكونان في indivision، أي الملكية على الشيوع، وهو نظام يُحكم باتفاقية موثّقة: انظر الشراء بين عدة أشخاص والملكية على الشيوع.
الـcaution، أي الكفالة. المادة 2333 من Code civil du Québec واضحة: الكفالة هي العقد الذي يلتزم به شخص تجاه الدائن بتنفيذ التزام المدين إن لم يفِ به هذا الأخير. والمادة 2352 هي التي يقرأها الأقارب متأخرين: الكفيل الذي يلتزم بصفة كفيل متضامن أو مدين متضامن يفقد ميزتي التجريد والتقسيم. فلا يلزم الدائن أن يرجع عليك أولاً، ولا أن يقسّم الدَّين. ويضيف Éducaloi الصيغة الأثقل: قريب قد يرهن عقاره الخاص ضماناً، وعند التعثر يمكن للمؤسسة أن تطالبه بالسداد، بل أن تحجز ذلك العقار.
ما لا يغيّره الموقّع المشارك: لا يلغي اختبار التحمل، ولا يخفّض قسط التأمين، ولا يمحو ديونك القائمة. وهو أيضاً لا ينسحب من الالتزام برسالة إلكترونية ولا باتفاق شفهي. إخراجه من سند الملكية لاحقاً يقتضي عقداً موثّقاً جديداً وموافقة المُقرض، وكلاهما يستغرق وقتاً ويكلّف مالاً.
Agence du revenu du Canada (وكالة الإيرادات الكندية) هي التي تحدد المبالغ. حقوق المشاركة في CELIAPP هي 8,000 دولار لسنة فتح حسابك الأول، والحقوق غير المستخدمة تُرحَّل، والسقف التراكمي للمساهمات والتحويلات هو 40,000 دولار. ويتيح RAP سحباً أقصاه 60,000 دولار من حسابات REER الخاصة بك، يُسدَّد على 15 سنة.
وتشترط الوكالة ألا تكون قد سكنت، كمسكن رئيسي، عقاراً تملكه خلال السنة الجارية ولا خلال السنوات الأربع التقويمية السابقة، وأن تشغل العقار في مهلة سنة واحدة على الأبعد من الشراء. أما التسهيل الذي يؤجّل بدء تسديدات RAP إلى السنة الخامسة، فلا يشمل سوى السحوبات الأولى التي جرت بين 1 يناير 2022 و31 ديسمبر 2025.
المسألة الحقيقية حسابية. الزوجان يجمعان حسابَي CELIAPP وبرنامجَي RAP. أما وأنت بمفردك، فسقفك النظري 100,000 دولار، لا 200,000 دولار. وهذا الفارق هو غالباً كل المسافة بين دفعة أولى دنيا ودفعة أولى بنسبة 20%. لذلك فتح CELIAPP مبكراً يعني لشخص وحده أكثر مما يعني لغيره، لأن الحقوق تتراكم. وبقية التدابير مجموعة في المزايا الضريبية للمشترين لأول مرة.
أسعار وسيطة نشرتها APCIQ، عبر نظام Centris، لشهر أغسطس 2026، ثم الدفعة الأولى الدنيا الناتجة عن شرائح SCHL مطبَّقة على هذه الأسعار الوسيطة.
| الفئة، أغسطس 2026 | منطقة مونتريال الحضرية | جزيرة مونتريال | لافال |
|---|---|---|---|
| منزل لأسرة واحدة | 650,000 دولار | 820,000 دولار | 642,750 دولار |
| كوندو | 437,250 دولار | 475,000 دولار | 449,000 دولار |
| مبنى من 2 إلى 5 مساكن | 856,000 دولار | 870,000 دولار | غير منشور |
| الدفعة الأولى الدنيا، كوندو | 21,863 دولار | 23,750 دولار | 22,450 دولار |
| الدفعة الأولى الدنيا، منزل لأسرة واحدة | 40,000 دولار | 57,000 دولار | 39,275 دولار |
في لافال، يفصل بين المنزل لأسرة واحدة والكوندو نحو 194,000 دولار من السعر الوسيط وقرابة 17,000 دولار من الدفعة الأولى الدنيا. ويبقى الكوندو هو الفئة التي يصل إليها فعلياً معظم المشترين المنفردين، وأغسطس 2026 يمنحهم بعض المتنفس. في منطقة مونتريال الحضرية، ارتفعت العروض السارية 18% في سنة واحدة لتبلغ 20,128، في حين تراجعت المبيعات 13%. ومتوسط مدة بيع الكوندوهات في الجزيرة انتقل من 55 إلى 72 يوماً. مخزون أكبر ومُهل أطول: هذه قوة تفاوضية.
أدخل أرقامك في حاسبة القدرة الشرائية، ثم اذهب واحصل على موافقة مسبقة حقيقية: لا محاكاة تُغني عن رقم المُقرض، ولا أحد يستطيع أن يضمن لك مبلغ اقتراض مسبقاً. وللسياق اللافالي، انظر وسيط عقاري في لافال.
الفكرة مغرية: مستأجر يدفع جزءاً من الرهن العقاري بدلاً عنك. وقواعد SCHL تسمح بذلك فعلاً، لكن في حدود ضيقة. فلمسكن أو مسكنين يشغلهما المالك، يمكن أن يبلغ القرض 95% من القيمة، مع شريحتي 5% و10% نفسيهما. ولثلاثة أو أربعة مساكن، ترتفع الدفعة الأولى الدنيا إلى 10% ويتوقف القرض عند سقف 90%. وإشغال المقترض للعقار بنفسه شرط من شروط البرنامج، لا مجرد تفضيل.
لا أستطيع أن أخبرك بالنسبة التي سيعتمدها مُقرضك من الإيجارات. فـSCHL تطبّق مقاربات مختلفة على دخل الإيجار لأغراض التأهيل، بحسب نوع الإشغال وحالة التأمين، وتحيل الحساب إلى المُقرض.
أما السعر فيبرّد الحماسة: المبنى المتعدد الوسيط في منطقة مونتريال الحضرية بيع بـ856,000 دولار في أغسطس 2026، أي 60,600 دولار كدفعة أولى دنيا. وفي لافال لم تُسجَّل سوى 21 عملية بيع لمبان متعددة في أغسطس، وتعتبر APCIQ عدد المعاملات غير كافٍ لإنتاج سعر وسيط موثوق للشهر؛ أما تراكم الأشهر الثمانية الأولى فيعطي 890,000 دولار. وإن كان هذا النوع يهمك رغم ذلك، فابدأ بـدليل المبنى المدرّ للدخل.
لنكن صريحين في ما تخسره حين تشتري وحدك. لا يوجد دخل ثانٍ يمتص صدمة تجديد الرهن بعد خمس سنوات. والتكاليف الثابتة لا تنقسم على اثنين: الضرائب والتأمين والتدفئة ورسوم الملكية المشتركة والصيانة تكلّف الشخص الواحد تماماً ما تكلّفه شخصين. وعجز مؤقت لستة أشهر يضرب 100% من دخل الأسرة، لا 50% منه.
تأمين المُقرض ليس الجواب الوحيد. Agence de la consommation en matière financière du Canada (الوكالة الكندية لحماية المستهلك المالي) واضحة: لا تحتاج إلى تأمين رهن عقاري اختياري للحصول على قرضك، ولا يمكن للمُقرض أن يفرضه شرطاً، فذلك بيع مرتبط بالإكراه. وتوضح الوكالة أيضاً أن المستفيد في تأمين الحياة المرتبط بالرهن هو المُقرض: التعويض يُدفع له، لا لورثتك. قارن تغطية صاحب العمل مع بوليصة فردية تختار مستفيدها بنفسك، بمساعدة ممثل في تأمين الأشخاص.
أما ما يساعد فعلاً فهو ثلاثة أمور: تسديد دَين له دفعة شهرية قبل تقديم الطلب، وفتح CELIAPP حتى لو كان الشراء بعد ثلاث سنوات من الآن، والشراء بمبلغ أقل من سقفك المعتمد. وهذا السطر الأخير ليس زينة ولا نصيحة مجاملة: إنه الهامش الوحيد الذي سيكون لديك.
هل يقرض البنك شخصاً وحده أقل مما يقرض زوجين بالدخل الإجمالي نفسه؟ سقفا ABD وATD هما نفسهما. ما يفرّق بين ملفين هو الديون القائمة واستقرار الدخل، لا عدد المقترضين.
هل يمكنني استخدام CELIAPP وRAP للشراء نفسه؟ نعم، هما آليتان مستقلتان لدى وكالة الإيرادات: 40,000 دولار من المساهمات مدى الحياة في CELIAPP، وحتى 60,000 دولار سحباً عبر RAP. وشروط الشراء لأول مرة تنطبق على الاثنين. اطلب من محاسب أن يتحقق من الترتيب.
وإذا اشتريت بمفردي الآن وأضفت شخصاً إلى سند الملكية لاحقاً؟ يلزم عقد موثّق جديد وموافقة المُقرض، ويجب أن تُنظَّم الملكية على الشيوع باتفاقية. وما يترتب عند الانفصال أو الوفاة تجده في الشراء بين عدة أشخاص والملكية على الشيوع.
للمزيد، اقرأ كيف يحسب المُقرضون قدرتك على الاقتراض والتكلفة الحقيقية لشراء أول منزل في كيبيك.
تحضّر لشراء بدخل واحد وتريد معرفة الفئات التي يصل إليها ملفك في لافال أو مونتريال؟ تواصل معي. أحيلك إلى وسيط رهن عقاري من أجل الرقم، وأتولى أنا البحث وأعمال التحقق.

وسيط عقاري سكني · RE/MAX DU CARTIER INC.
تواصل مع جورجاستبدلت كيبيك التقسيم إلى مناطق من 0 إلى 20 سنة ومن 20 إلى 100 سنة بإطار مبني على مستويات التعرض للفيضان. النظام …
في يناير 2026، في المنطقة الحضرية لمونتريال، أحصت APCIQ 2,364 عملية بيع سكنية، وهو الشهر الأضعف في سنتها كلها. أي …
يتكرر السؤال كل شهر: هل يستطيع شخص ليس مواطناً كندياً ولا مقيماً دائماً أن يشتري في لافال أو في مونتريال؟ الجواب …